霸王条款,被拖走的车:天下达直接没收客户车辆

理想L7透露:天下达要求一次性付清所有款项,违约金、拖车费等等。不然直接没收车辆,前期客户已经支付了17万多,用了一年多点,这用车成本太高了,这不是霸凌消费者,是什么?呼吁有关部门监管 维护消费者权益。
西安的一位理想 L7 车主至今记得那个早上:车不见了。车里放着他的企业公章、笔记本电脑和几份正在履行的商务合同。
他逾期了一个多月。在拖车前没有通知的情况,秘密拖走车和车内所有物品。
车是被拖走的。要拿回来,对方开出的条件一次比一次高。
理想L7透露:天下达要求一次性付清所有款项,违约金、拖车费等等。不然直接没收车辆,前期客户已经支付了17万多,用了一年多点,这用车成本太高了,这不是霸凌消费者,是什么?呼吁有关部门监管 维护消费者权益。
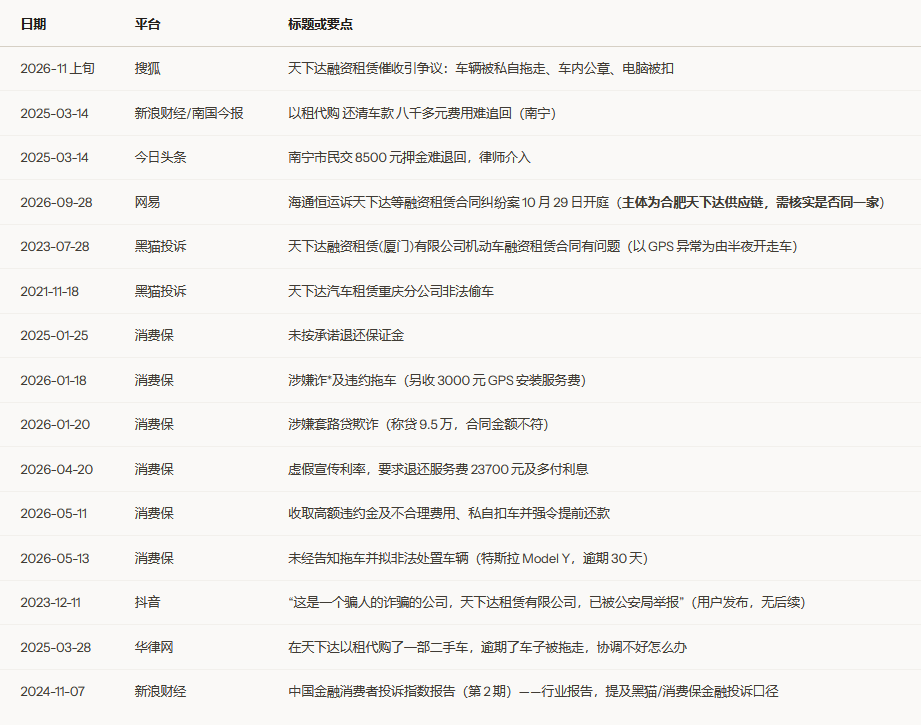
在黑猫投诉、消费保、地方媒体和法院公开信息里,类似的故事在过去三年反复出现。它们指向同一家公司——天下达融资租赁(厦门)股份有限公司,以及它名下以“天下达汽车服务”“天下达汽车租赁”名义在各地展业的分支机构。
争议的焦点,不是融资租赁这个业态本身,而是一份被消费者称为“霸王条款”的合同,以及合同背后那套可以随时加码的清收规则。
多名投诉人的叙述高度一致:他们在 4S 店咨询购车分期,业务员全程按“银行车贷”介绍。直到还款数月之后,他们才发现,车辆所有权并不在自己名下。
融资租赁是合法业态。车辆登记在租赁公司名下,消费者享有使用权,付清全部租金并完成过户后取得所有权——这套安排本身没有问题。
问题出在“有没有说清楚”。
《民法典》第四百九十六条规定,采用格式条款订立合同的,提供方应当采取合理方式提示对方注意免除或者减轻其责任等与对方有重大利害关系的条款,并按要求予以说明;未履行提示或说明义务,致使对方没有注意或者理解该条款的,对方可以主张该条款不成为合同的内容。
“车不是我的”这件事,显然属于“重大利害关系”。
逾期的代价:车被拖走,电脑、公章也被扣
如果说合同条款是“事前”,那么拖车就是“事后”。
多起投诉呈现几乎相同的剧本:逾期十余天至一个多月,没有正式书面催告,车辆在不知情的情况下被第三方团队拖走扣押。
西安这起案例之所以引爆舆论,是因为拖走的不只是车。
车内放着企业公章、笔记本电脑、商务合同和经营资料。这些物品与租赁标的物毫无关系,却被一并扣押。车主提出先结清逾期欠款、取回车辆,对方不予回应;他多次索要逾期款项的支付渠道,也没有得到答复。
他收到的,是持续倒计时的信息。原文如下:
“先生你好,再次温馨提醒您,因您已构成根本违约,我司依约解除,截止今天已经严重逾期 55 天,若您逾期到达 60 天,我司将根据合同违约开始处置车辆,并可能通过法律途径向您追偿。如有意全款结清取回车辆,烦请限期内完成结清全部款项后拿车,请您悉知。”
一边拒绝提供还款通道、拒绝“只结清逾期”的协商方案,一边按天施压、预告处置车辆——这种沟通方式,被车主质疑为“催收霸凌”。
从法律上看,这里触及的是自力救济的边界。《民法典》第一千一百七十七条规定,合法权益受到侵害,情况紧迫且不能及时获得国家机关保护,不立即采取措施将使其合法权益受到难以弥补的损害的,受害人可以在保护自己合法权益的必要范围内采取扣留侵权人的财物等合理措施,但是应当立即请求有关国家机关处理。
关键词有三个:情况紧迫、必要范围、立即请求国家机关处理。
短期逾期是否达到“情况紧迫”,扣押与债务无关的车内私人物品是否属于“必要范围”,拖车之后有没有立即请求国家机关处理——这三问,任何一份合同都无法自行回答。
赎车规则为什么可以“随时加码”
车拖走之后,真正的谈判才开始。
南宁一位极氪车主的经历被南国今报记录:赎车方案先后变了三次——先补齐逾期欠款,再追加预付租金,最后要求一次性结清全部尾款。
他提出到现场核验车辆、对三电系统做检测,被拒绝。对方只允许看照片和视频。
另一位小米 SU7 车主,因为车险方案与保险返点协商不一致,未能及时支付保险款项,在仍有协商空间的情况下车辆被拖走,对方要求结清全部剩余租金才放车。
西双版纳、沈阳等地的投诉人反馈:车辆被拖后,会叠加收取 3000 元不等的拖车费、收车费、高额违约金和每日停车保管费;收费没有明细,不开具票据。
这套规则的核心特征不是“贵”,而是不可预期:标准由一方单方面设定,且可以在协商过程中单方面变更。
《民法典》第四百九十七条规定,提供格式条款一方不合理地免除或者减轻其责任、加重对方责任、限制对方主要权利,或者排除对方主要权利的,该格式条款无效。《消费者权益保护法》第二十六条也明确,经营者不得以格式条款作出排除或者限制消费者权利、减轻或者免除经营者责任、加重消费者责任等对消费者不公平、不合理的规定。
需要强调的是:具体条款是否无效,要由法院或监管部门认定。但“单方定价、无明细、无票据、协商中变更”这些事实要素,恰恰是司法实践中审查格式条款是否显失公平时最常看的几个点。
谁在为这套模式买单
文章开头那位西安车主,是在理想汽车 4S 店买的车。
对消费者而言,“在 4S 店里办的贷款”等同于“厂家认可的方案”。这种认知并不严谨,却是真实存在的信任转移——门店的场景、销售的工牌、品牌的招牌,共同完成了一次隐性背书。
一旦冲突爆发,怒火不会精准落在融资租赁公司身上,而会顺着那条信任链条回溯到品牌。
据腾讯新闻、新浪财经报道,因相关催收、拖车争议被消费者公开维权曝光,理想汽车等品牌已终止与其合作。这一动作本身说明:车企已经开始把渠道金融的合规风险,计入自己的品牌资产表。
更值得警惕的是传导机制:
- 车主在社交平台发布“XX 品牌 4S 店推荐的贷款把我车拖走了”
- 内容带品牌关键词,搜索结果长期沉淀
- 潜在客户在决策前检索到这些内容
- 品牌的“金融方案”从卖点变成风险点
对车企而言,汽车金融渗透率是利润的重要来源,但渠道合作方的清收行为,正在把这份利润转化为声誉负债。
当一份合同的成本被外部化给消费者,它最终会以另一种形式回到品牌身上。
附关于厦门天下达融资租赁股份有限公司相关报道